「児童手当、毎回入ってくるけど、気づいたら生活費に消えている気がする…」「みんなは使い道をどうしているの?貯め方のコツも知りたい」と思ったことはありませんか。
私もそうですが、毎月ではなく2か月に1回まとめて入るので、ついお金の流れが見えにくくなりますよね。
この記事では、児童手当の最新の制度(こども家庭庁の案内をもとにしています)をおさらいしたうえで、児童手当の使い道と貯め方を、家庭のタイプ別に整理します。「これが正解」と決めつけるのではなく、無理なく続けられる形を一緒に探していきましょう。
まず確認|児童手当はいくらもらえる?(2024年10月からの制度)
結論から言うと、2024年10月分から制度が拡充され、所得制限がなくなり、支給は高校生年代(18歳になった後の最初の3月31日)までになりました。金額は次のとおりです。
| 子どもの年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 3歳未満 | 月15,000円 | 月30,000円 |
| 3歳〜高校生年代 | 月10,000円 | 月30,000円 |
支給は年6回(2月・4月・6月・8月・10月・12月)で、それぞれの前月までの2か月分がまとめて振り込まれます。
「第3子以降」は、22歳になった後の最初の3月31日までの上の子も数えます。兄弟姉妹の年齢によって変わるので、くわしくは住んでいる市区町村の案内で確認してください。
生まれてから高校卒業までの合計は?
あくまで目安ですが、第1子・第2子の場合は次のようになります。
- 0〜2歳(3歳未満):月1.5万円 × 36か月 ≒ 54万円
- 3歳〜高校生年代:月1万円 × 約15年(180か月)≒ 180万円
- 合計:約234万円
実際の金額は、生まれた月などによって前後します。第3子以降は月3万円になるので、さらに大きな金額になります。
なお、制度は今後変わる可能性があります。申請や手続きの最新情報は、こども家庭庁や市区町村の窓口で確認してくださいね。
児童手当の使い道|みんなはどうしている?
児童手当は、子どもの育ちを支えるためのお金とされています。ただ、何に使わなければいけない、という決まりはありません。各家庭の状況に合わせて考えて大丈夫です。
使い道の主なパターン
考え方は大きく3つに分けられます。
- 将来の教育費として貯める:大学などの進学費用に備える
- 今の子育て費用に使う:服・食費・習い事・保育料など、日々の出費にあてる
- ミックス:たとえば半分は貯めて、半分は生活や習い事に使う
「全部貯めなきゃ」と思い詰めると苦しくなりますし、「全部使ってしまった」と後悔するのも悲しいですよね。迷ったら、ミックスから始めるのがおすすめです。
使い道を決めるときの3つの視点
- 今の家計は赤字になっていないか:毎月の生活費が足りないなら、無理に貯金へ回さず、まず生活を安定させるのも大切な選択です
- 子どもが何歳か:乳幼児期は支出が少なめで貯めやすい時期、小学生以降は習い事などが増えやすい時期、と変わっていきます
- 教育費をいつ、どれくらい使いそうか:進路によって必要な額は大きく変わります。「いくら必要」と断定はできないので、家庭ごとに考えましょう
児童手当の貯め方|続けやすい3つの方法
結論は、「生活費と分けて、仕組みで貯める」ことです。意志の力に頼ると、つい使ってしまいがちだからです。
1. 児童手当の専用口座をつくる
児童手当を受け取る口座を、生活費の口座とは別にします。親名義の口座を「子ども専用」と決めて使う家庭が多いようです。
- 入金されたお金が混ざらず、いくら貯まったかが見える
- 子どもの名前を付けた口座なら、気持ちの面でも手をつけにくくなる
- 使うときは「教育費として使う」と決めておくと迷いにくい
注意点として、子ども名義の口座でも、管理は親が責任をもって行うことが大切です。家族の中で「これは子どものお金」とはっきり共有しておくと、あとで困りません。
2. 「貯める分」を先に分ける
入金されたらすぐ、貯める分を別の口座へ移します。たとえば「半分は貯蓄」と決めたら、残りが生活費です。
自動で移せる「自動積立」「定額自動入金」などのサービスを使えば、手間もかかりません。サービスの内容は金融機関によって違うので、利用中の銀行で確認してみてください。
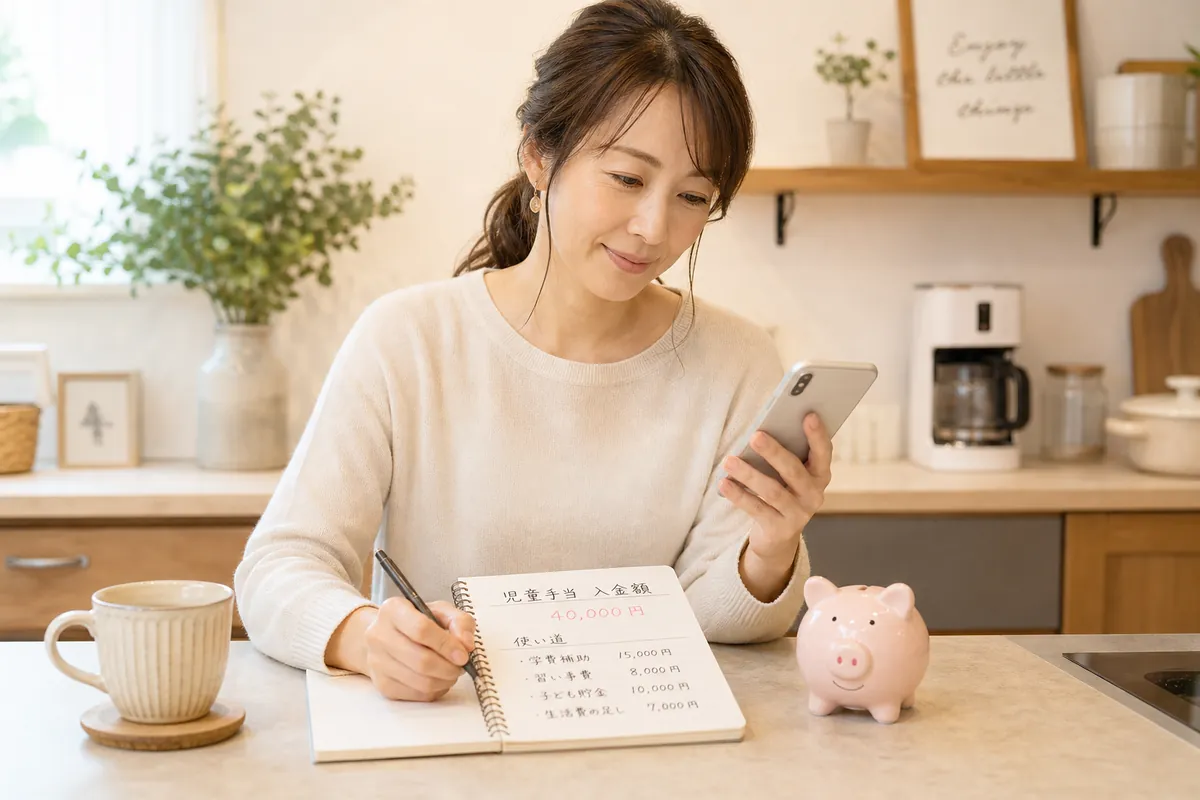
3. 「使い道ノート」でゆるく見える化する
アプリでもノートでもOKです。入金額と、何に使ったかをひとことメモするだけで、使い道が自分たちに合っているかが見えてきます。
貯めたお金をどう置いておく?選択肢の整理
貯めた児童手当を、どう置いておくかにも選択肢があります。どれが一番とは言い切れず、家庭の考え方によって向き不向きが分かれます。
| 方法 | 特徴 | 気をつけたい点 |
|---|---|---|
| 普通預金・定期預金 | いつでも使いやすい/元本の安全性が高い | 利息は低め |
| 学資保険 | 目標額に向けて貯めやすい | 途中で解約すると、払った額より戻りが少なくなることがある |
| NISAなどの投資 | 長く続けて増やせる可能性がある | 元本割れ(減ること)の可能性がある |
投資は、将来お金が増えるかもしれない一方で、減る可能性もあります。使う時期が近いお金は、値動きの影響を受けにくい方法のほうが安心な場合もあります。
迷うときは、「近いうちに使うお金」と「しばらく使わないお金」に分けて考えるとイメージしやすくなります。商品の仕組みや自分の家庭に合うかは、金融機関やファイナンシャルプランナー(お金の専門家)などに相談して決めてくださいね。
児童手当で貯めるときの家庭別の目安
- 家計に余裕が少ない家庭:まず生活費の不足を防ぐ。使う分を先に決め、余った分だけ貯める
- 教育費を計画的に貯めたい家庭:専用口座+自動で移す仕組みを作る
- ある程度の貯蓄がある家庭:使う時期が遠いお金は、運用も選択肢の一つとして検討する(リスクを理解したうえで)
よくある疑問
子どもに渡してもいいの?
児童手当は親などの保護者に支給されるお金です。お年玉のように子どもへ直接渡すお金ではありません。大きくなったら、お金の使い方や貯め方を一緒に学ぶ教材として、ふり返りに使う家庭もあるようです。
使いすぎてしまったら?
罪悪感を持たなくて大丈夫です。「子どものために使ったお金」であれば、無駄ではありません。大切なのは、家計全体で無理がない形を見つけることです。
まとめ
- 児童手当は2024年10月から拡充され、所得制限なし・高校生年代までになった(金額は年齢や子の人数で変わる)
- 使い道に決まりはなく、「貯める」「使う」「ミックス」から家庭で選べる
- 貯め方のコツは、専用口座・先取り・見える化など、仕組みで貯めること
- 投資や保険には向き不向きとリスクがあるので、断定せず、必要に応じて専門家に相談する
教育費の準備を、学資保険とNISAのどちらで考えるか迷うときは、学資保険と新NISAはどっち?教育費の準備を家庭のタイプ別に整理の記事でまとめています。
家計全体の相談先を探したいときは、子育て世帯のFP相談は無料がおすすめ?有料との違いと相談先の選び方も参考にしてください。

コメント